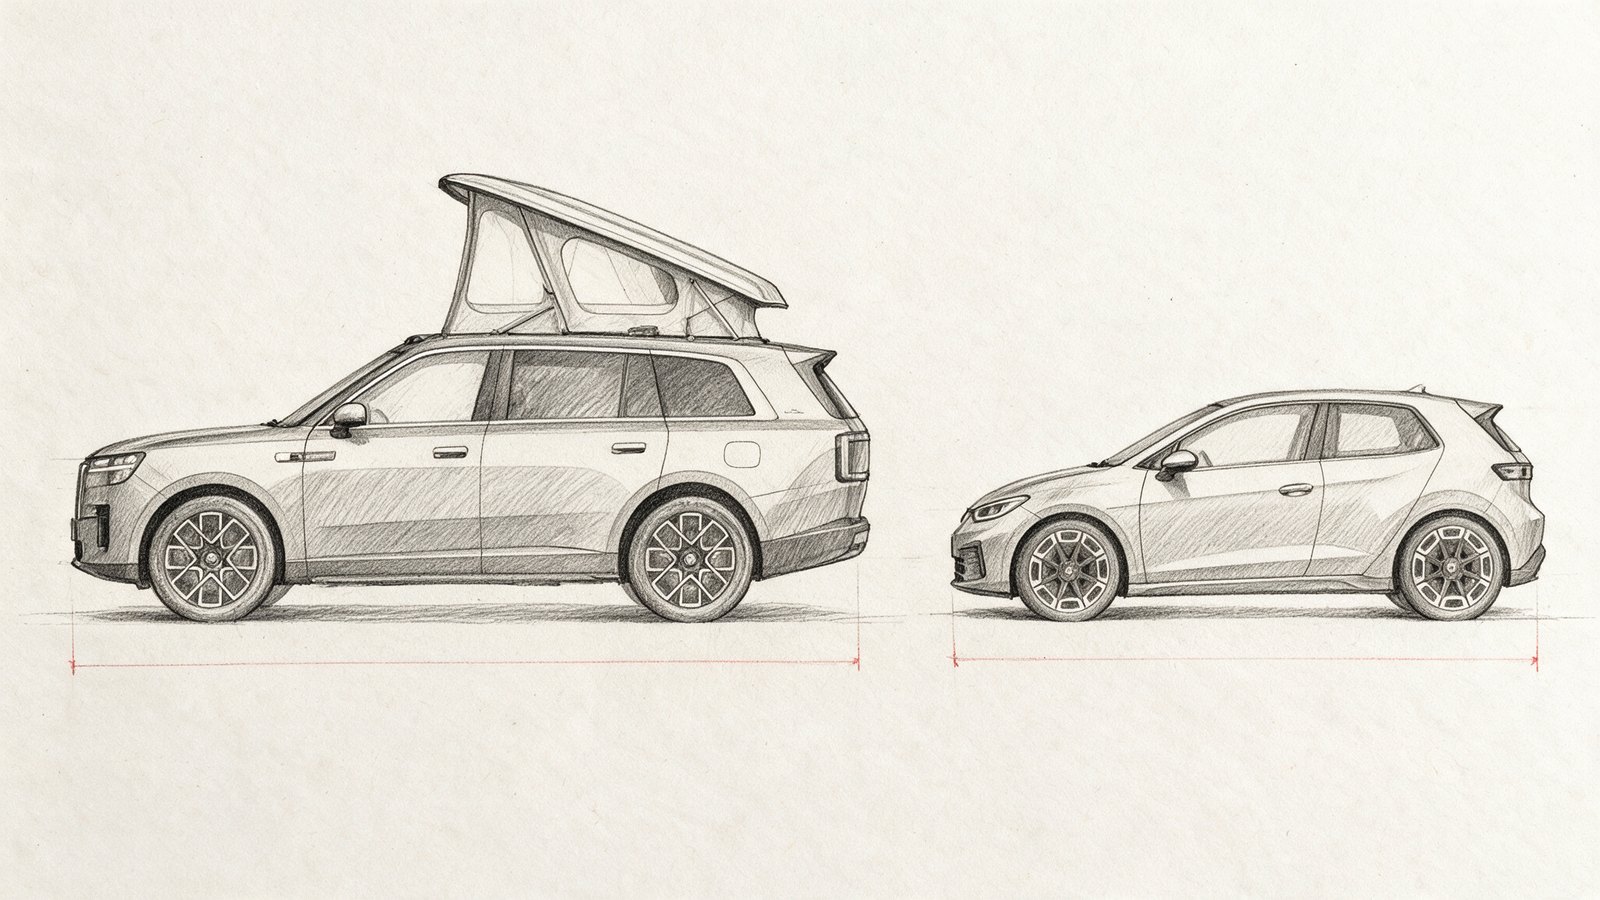
Patruzeci de mii, două lumi.
±40.000 €. Câteva gânduri despre cum am ajuns aici.
Pe 7 septembrie 2026, Xiaomi a lansat în China un SUV care se face rulotă la apăsarea unui buton. Acoperișul urcă electric, sus încape un pat de 1,87 metri, podeaua se încălzește pe trei trepte, iar undeva în tapițerie stă un proiector de treizeci de inci. Costă 299.900 de yuani, adică vreo 38.600 de euro.
În aceeași lună, în Germania, un Volkswagen ID. Polo cu bateria mare și echiparea de sus costă 36.995 de euro. Versiunea sportivă se anunță la vreo 39.000. Mașina are 4,05 metri, un portbagaj cuminte și un șablon retro în multimedia, care face ceasurile să arate ca la un Golf I din anii optzeci.
Aceiași bani. Două lumi.
Și acum partea cea mai greu de digerat: acum cinci ani, Xiaomi nu făcea deloc mașini. Făcea telefoane.
-
2021 Anunțul.
- Pe 30 martie, Xiaomi anunță că intră în industria auto. Referință ↗
Nu avea nici uzină, nici model, nici ingineri de șasiu.
-
2024 Prima mașină.
- Pe 28 martie, exact la trei ani de la anunț, lansează primul model, SU7. Referință ↗
- Pe 3 aprilie predă primele mașini clienților, la fabrica din Beijing. Referință ↗
- Până la finalul anului livrează peste 135.000. Referință ↗
-
2025 Al doilea model.
- Pe 26 iunie lansează YU7 și strânge 289.000 de comenzi în prima oră. Referință ↗
-
2026 A treia familie.
- Pe 7 septembrie lansează SkyNomad, cu prelungitor de autonomie, o tehnologie pe care nu o mai făcuse niciodată. Referință ↗
Trei familii de modele în doi ani și jumătate, pornind de la zero. În aceeași perioadă, Volkswagen, care face mașini din 1937, a împins succesorul electric al Golfului din 2028 în 2030.
Deci nu e doar o chestiune de bani. E puțin mai complicat.
Hai să analizăm un pic.
Ce urmează se împarte în trei. Întâi, de unde vine diferența de preț: patruzeci de ani de asociere cu China, cincisprezece de politică industrială, bateriile și lanțul din spatele lor. Apoi, ce a ratat Europa pe cont propriu - deceniul pierdut pe software și motivul pentru care Xiaomi a venit din partea cealaltă. La final, cine plătește: uzine rămase fără modele, rate care se lungesc și ce alegem noi, aici în Moldova, când nimeni nu ne împinge de la spate.
CÂT DUREAZĂ DEZVOLTAREA UNUI MODEL NOU
Diferența nu vine din genii, ci din metodă: se lucrează în paralel în loc de secvențial, se validează mai mult pe calculator decât pe prototipuri de tablă, iar furnizorul stă în aceeași încăpere cu inginerul. Cel mai bun test al acestei explicații e că europenii devin rapizi exact atunci când dezvoltă în China. Volkswagen a scos un model împreună cu XPeng în douăzeci și patru de luni, iar Renault a făcut noul Twingo electric în douăzeci și unu.
Ce comparăm, de fapt
Înainte de orice, corectitudinea: nu comparăm mere cu mere, și e mai cinstit să spun de ce chiar de la început. Chinezul nu e electric pur, e cu prelungitor de autonomie. Are 5,28 metri, față de 4,05 la neamț. Prețul lui include 13% TVA, al neamțului 19%. Pe deasupra, dacă ar ajunge în Europa, ar plăti taxe la graniță.
Numai că diferența de propulsie ca avantaj de a economisi la producere nu e în favoarea chinezului, ba dimpotrivă. Camperul are, în aceeași mașină, două motoare electrice de 310 kW, o baterie de 76 kWh și un motor pe benzină de 1,5 litri care nu învârte roțile, ci doar face curent. Trei lanțuri de propulsie care trebuie să se înțeleagă între ele, plus răcire separată pentru fiecare, plus rezervor, plus evacuare, plus software care decide din milisecundă în milisecundă de unde vine puterea.
Polo-ul are un motor de 155 kW, o baterie de 52 kWh și nimic care să ardă ceva. E mașina simplă din comparația asta, nu cea complicată. Dacă e să fim exacți: mai multe piese, mai multă inginerie, aceiași bani.
Și fiindcă tot am adus vorba de mere: hai să luăm și un măr curat. Xiaomi vinde în aceeași țară și o mașină pur electrică, YU7. Fără motor termic, fără rezervor, exact aceeași categorie de propulsie ca Polo-ul.
- YU7 253.500 ¥, vreo 32.600 €. Un motor spate, 235 kW, baterie de 96,3 kWh litiu-fier-fosfat, 835 km CLTC.
- YU7 Pro 279.900 ¥, vreo 36.000 €. Două motoare, tracțiune integrală, 365 kW, aceeași baterie, 770 km.
- YU7 Max 329.900 ¥, vreo 42.500 €. 508 kW, baterie de 101,7 kWh nichel-mangan-cobalt, 760 km, 0-100 în 3,23 secunde.
- YU7 GT 389.900 ¥, vreo 50.200 €. 738 kW, 2,92 secunde.
Versiunea din mijloc, Pro, costă cât un ID. Polo cu bateria mare și echiparea de sus. La preț aproape identic: 96,3 kWh față de 52, tracțiune integrală față de doar față, 365 kW față de 155 și cinci metri lungime față de patru.
Cel mai simplu e totuși să le vezi. Mai jos, camperul chinezesc și sportivul german, fiecare filmat de alții, nu de mine.
Mai e ceva de spus înainte de a merge mai departe: prețul chinezesc nu e plătit integral de client. În al doilea trimestru din 2026, divizia auto a celor de la Xiaomi a pierdut 2,6 miliarde de yuani, aproape 315 milioane de euro, în trei luni. Prețul mic e susținut deocamdată de acționari, nu doar de eficiență.
Și mai lipsește din comparație partea pe care niciun grafic nu o poate arăta încă: cât ține. Xiaomi face mașini din 2024. Nu există niciun Xiaomi cu trei sute de mii de kilometri la bord pe care să-l întrebi cum a fost, nu există statistici de defectare la zece ani și nu există rețea de service în Europa. Un Volkswagen are toate astea, inclusiv partea neplăcută: se știe exact ce se strică la el și cât costă.
Ce se poate totuși compara sunt garanțiile, fiindcă acolo fiecare producător pariază cu banii lui. Xiaomi dă 5 ani sau 100.000 de kilometri pe toată mașina și 8 ani sau 160.000 pe baterie, motoare și prelungitorul de autonomie, iar dacă bateria ia foc dintr-un defect de fabricație promite mașină nouă. Volkswagen dă 2 ani pe mașină, cât e regula în Europa, și 8 ani sau 160.000 de kilometri pe baterie. Pe hârtie, chinezul acoperă mai mult. Dar o garanție e o promisiune, iar o promisiune valorează exact cât compania care o face, peste zece ani de acum.
Și totuși comparația spune ceva adevărat. Nu despre produs, ci despre costul de a face un produs. Un aparat chinezesc mai mare, cu mai multă tehnică la bord, ajunge la același preț cu unul european mult mai mic. Restul eseului e despre cum s-a ajuns aici, și cine plătește.
Deceniul în care Europa a încasat
Povestea începe în 1984, când Volkswagen semnează prima asociere în China. Regula e simplă și rămâne valabilă treizeci de ani: primești acces la piață, dai tehnologie, iar fabrica se ține pe jumătate-jumătate cu un partener local. Occidentalii au acceptat fiindcă piața era imensă și tânără.
După intrarea Chinei în Organizația Mondială a Comerțului, în 2001, țara a intrat în motorizare. Vânzările au urcat de la câteva milioane la peste treizeci de milioane pe an. Pentru europeni și americani, China a devenit ce nu mai fusese nimeni: mașina de bani. În 2015, doar din asocierile chineze, Volkswagen încasa 5,2 miliarde de euro profit pe an. Banii ăștia au finanțat investiții în Germania, dividende și liniște.
Aici e capcana, și nu e vorba de lene. Partenerul local învăța, europeanul încasa. Nimeni nu se întreabă ce se întâmplă când elevul termină școala, atâta timp cât școala aduce cinci miliarde pe an.
Cât de mare a fost școala se vede cel mai bine în livrări.
Politica Chinei, nu norocul
A doua parte a explicației e cel mai des sărită: în China, nimic din ce s-a întâmplat nu a fost organic. A fost politică industrială, ținută de stat cincisprezece ani cu aceeași mână.
-
2009 Banii.
- Statul începe să subvenționeze mașini electrice și autobuze electrice, întâi în orașe-pilot. Referință ↗
-
2015 Planul.
- Planul pe zece ani „Made in China 2025” pune bateriile și mașina electrică pe lista scurtă a statului. Referință ↗
-
2018 Obligația.
- Intră mandatul pe credite: cine vinde mașini pe benzină trebuie să producă și electrice, altfel cumpără credite de la cine o face. Referință ↗
-
2019 Concurența.
- Tesla deschide fabrica din Shanghai, singurul producător străin fără partener local. Referință ↗
A fost administrată ca un medicament.
Rezultatul se vede cel mai bine într-un singur grafic. În cinci ani, jumătate din piața chineză a trecut la priză.
Când piața internă s-a saturat de capacitate, surplusul a plecat în lume. În 2020, China era al șaselea exportator de mașini. În 2023 a trecut de Japonia și a devenit primul. În 2026 a trecut de recordul anual în opt luni: peste 6,2 milioane de autoturisme, față de circa 6 milioane în tot anul 2025.
Răsturnarea
Cifra cea mai brutală nu e exportul, ci piața internă. În 2020, mărcile locale aveau mai puțin de patru zecimi din China. Azi au aproape trei sferturi, iar în segmentul electric trec de 85%.
Nu e o problemă a unei singure mărci. Toți străinii au pierdut în același deceniu, cu aceleași cauze: au rămas pe motorul cu ardere internă într-o piață care trecuse la electric, și au ajuns cu produsul potrivit cu trei ani întârziere.
COTA DE PIAȚĂ ÎN CHINA, ATUNCI ȘI ACUM
Când cota scade într-o piață unde vindeai cu marjă, profitul nu scade proporțional. Se prăbușește.
În 2025, livrările Volkswagen în China au scăzut cu 8%. În al doilea trimestru din 2026, cu 36,6%. Japonezii au căzut de la 23,1% cotă în 2020 la 9,8% în 2025. General Motors, care câștiga două miliarde de dolari pe an în China în 2018, a intrat pe pierdere în 2024 și 2025.
Șanțul s-a mutat, nu a dispărut
Explicația de fond e că tranziția la electric a mutat avantajul competitiv de pe un teren pe altul. O sută de ani de metalurgie, injecție, cutii de viteze și reglaj fin al motorului au devenit, peste noapte, abilități de nișă. Într-o mașină electrică, bateria și electronica de putere fac până la o treime din cost.
Iar bateria e exact locul unde China a construit cel mai adânc. Prețul mondial al unui pachet a scăzut cu 91% în cincisprezece ani, dar media chinezească din 2025, 84 de dolari pe kilowatt-oră, e sub media lumii.
Sub preț stă altceva, mai greu de copiat: rafinăriile, chimia și utilajul. Aici nu se câștigă cu un model reușit, ci cu douăzeci de ani de investiții plictisitoare.
CÂT DIN LANȚUL MONDIAL TRECE PRIN CHINA
Agenția Internațională pentru Energie estimează că o mașină electrică mică se produce cu aproape zece mii de dolari mai ieftin în China decât în Germania. Nu din salarii, ci din tot lanțul. Iar răspunsul european la această cifră a fost geografic, nu tehnologic: ID. Polo se face la Martorell, în Spania, unde s-au investit peste trei miliarde de euro, nu în Germania.
Deceniul pierdut pe software
Partea asta e cea care mă amuză și mă enervează în egală măsură, fiindcă e o greșeală de orgoliu, nu de inginerie. Companii care de decenii cumpăraseră electronica și softul de la furnizori au hotărât deodată să și le scrie singure, pentru tot grupul.
Volkswagen și-a construit propria divizie, CARIAD, în 2020. A făcut-o imediat după ce plătise peste 30 de miliarde de dolari pentru Dieselgate: amenzi, despăgubiri și răscumpărări, pentru vreo 11 milioane de mașini cu software măsluit. Adică o companie care tocmai ieșise dintr-un scandal provocat de propriul software a hotărât că soluția e să scrie și mai mult software, singură. Rezultatul, în pierderi operaționale, arată așa.
Peste nouă miliarde de euro pierderi în patru ani și jumătate, iar Handelsblatt estimează costul total al diviziei la circa paisprezece miliarde. La capitolul pagube colaterale: Porsche Macan electric și Audi Q6 e-tron, întârziate cu peste un an, platforma nouă a grupului amânată de la 2026 spre sfârșitul deceniului, iar succesorul electric al Golfului, împins din 2028 în 2029 și apoi în 2030.
Finalul e ironic. După ce a cheltuit atât ca să facă singur, Volkswagen a cumpărat softul din afară: o societate mixtă cu Rivian, un producător american care are o zecime din mărimea lui, de până la 5,8 miliarde de dolari. În China lucrează cu XPeng. Proiectul intern de generația a doua a fost anulat.
Întrebarea firească e de ce nu au mers din prima la cineva care chiar face software, adică la Google. Răspunsul are trei părți, și niciuna nu e confortabilă. Serviciile Google se plătesc per mașină, deci nu e gratis. Cine le ia cedează o parte din interfață și din date, adică din relația cu clientul. În plus, Google nu există în China, deci orice constructor global are nevoie oricum de a doua stivă de software.
Ce fac companiile acum e un compromis: iau sistemul de operare de la Google și încearcă să păstreze clientul. General Motors folosește Android Automotive, dar a scos CarPlay tocmai ca să dețină datele și abonamentele. Volvo, Polestar, Porsche, Mazda și Hyundai merg pe același drum. Mercedes și Toyota își fac în casă. BMW stă la mijloc, pe baza Android deschisă, fără serviciile Google.
Efectul asupra clientului îl văd în propriul garaj, fără să citesc niciun raport. Un BMW din 2011 a avut nevoie de o operație pe cord deschis, cu unitate nouă și codări, ca să primească ce orice telefon știa de mult. Un Polestar din 2024 primește prin aer, noaptea, fără să-l întreb nimeni nimic.
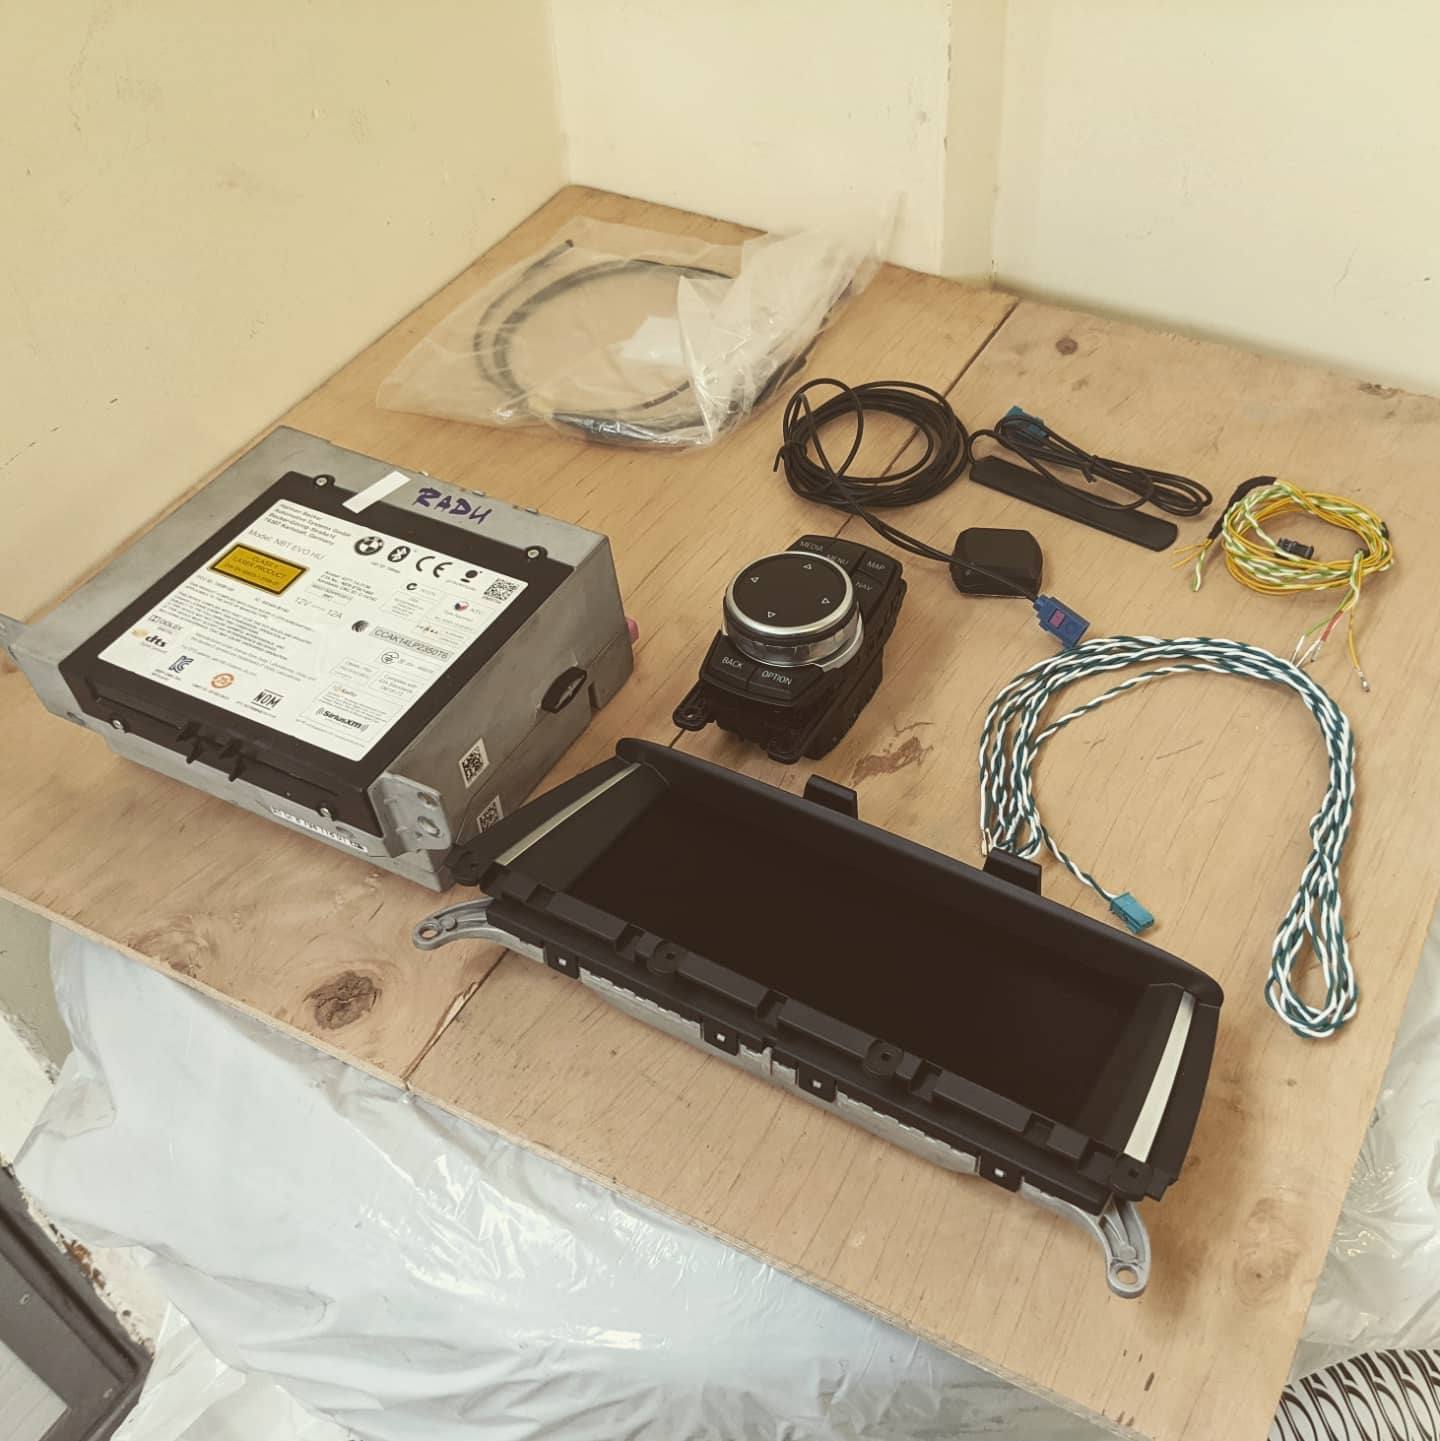
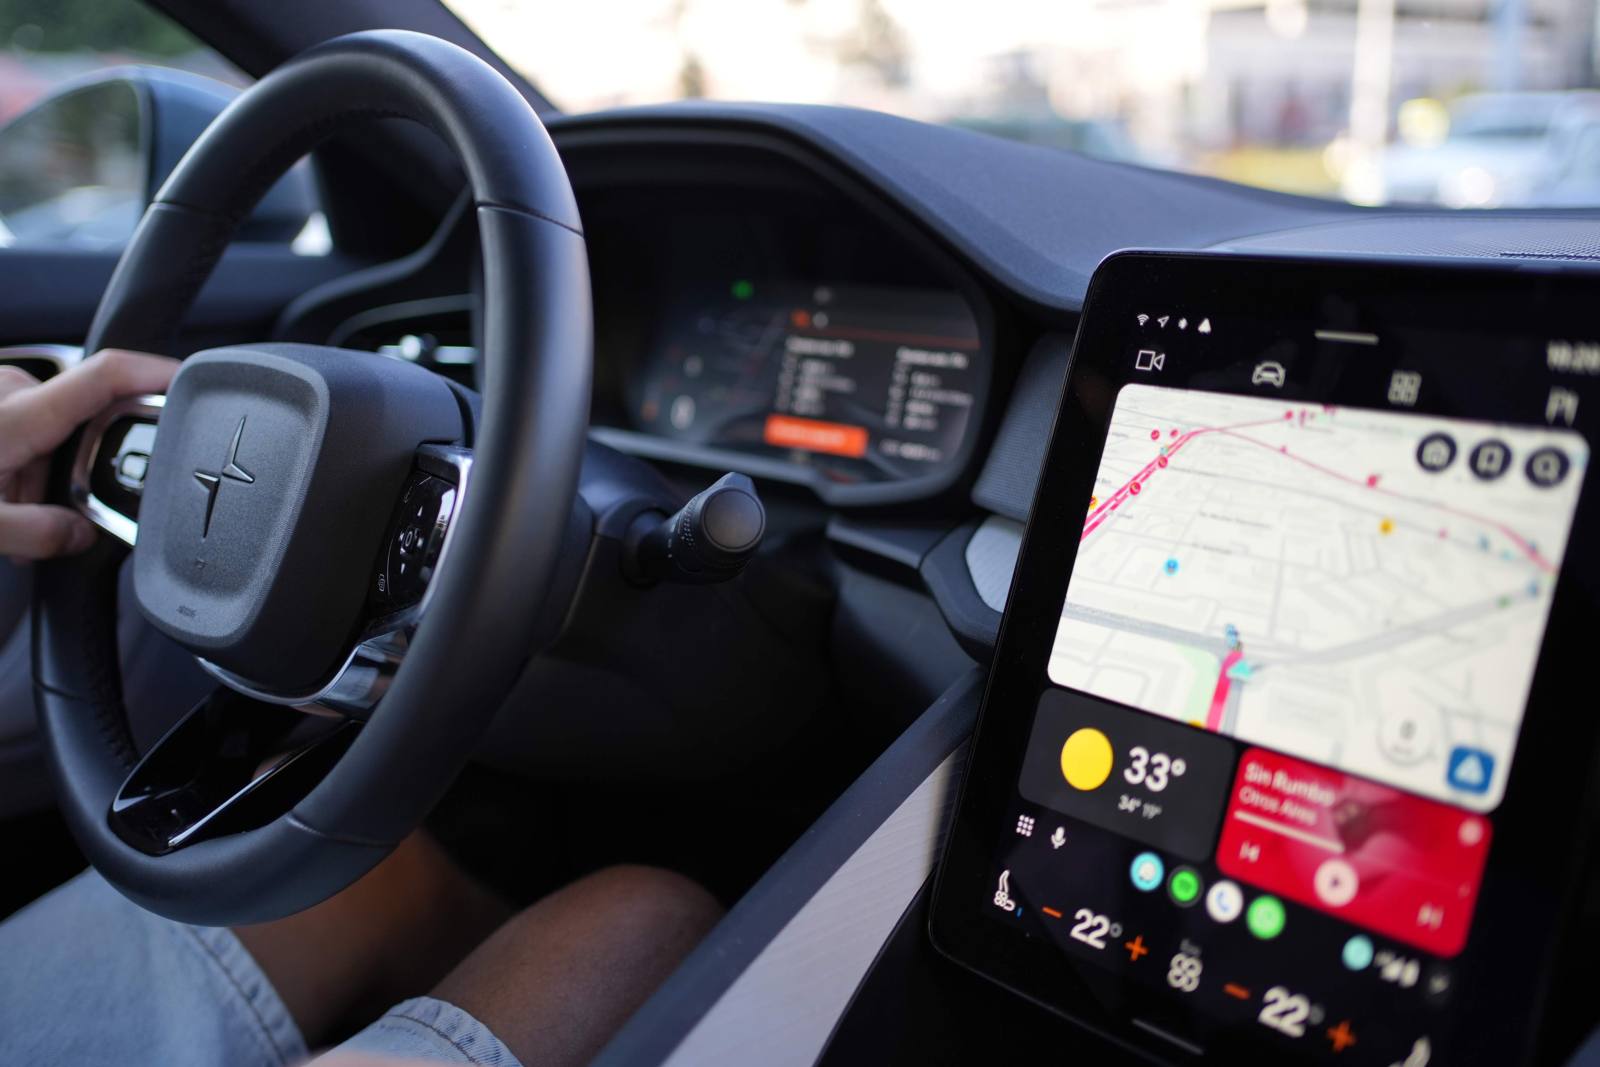
Mașina care nu mai primește actualizări îmbătrânește de două ori: o dată mecanic, o dată conceptual.
Xiaomi a venit din partea cealaltă
Și aici e asimetria care mi se pare cea mai instructivă din tot eseul. Nu e că una ar fi companie de software și cealaltă nu, fiindcă amândouă fac hardware. Diferența e cu ce au pornit la drum. Volkswagen a trebuit să ridice de la zero o divizie care să scrie softul întregului grup, într-o casă obișnuită de decenii să cumpere electronica de la Bosch și Continental. Xiaomi făcea deja de paisprezece ani exact ce-i cerea și mașina: software propriu, pentru aparate proprii. Una a trebuit să înceapă, cealaltă doar a continuat.
Xiaomi s-a înființat în aprilie 2010, de către un om care condusese până atunci o firmă de software. Sistemul lor de operare a apărut pe 16 august 2010. Primul telefon Xiaomi a apărut pe 16 august 2011, exact un an mai târziu. Software-ul a venit înaintea hardware-ului, nu invers, și așa a rămas paisprezece ani.
Iar când a apărut mașina, nu a apărut în gol. În octombrie 2023, cu cinci luni înainte de prima livrare, Xiaomi a lansat HyperOS: un singur sistem care ține telefonul, casa și mașina sub aceeași arhitectură. Strategia se numește, fără pic de subtilitate, „om, mașină, casă”. Prima conferință dedicată ei a fost pe 22 februarie 2024. Mașina a ieșit pe poartă o lună mai târziu.
Comparația cu Volkswagen se face singură: CARIAD a pornit de la zero pe 1 iulie 2020 și a strâns vreo 4.500 de ingineri până la finalul anului următor. Xiaomi nu a avut nevoie să angajeze o divizie nouă: oamenii care scriau softul telefonului erau deja acolo.
ECOSISTEMUL XIAOMI, ÎN MILIOANE
Asta schimbă complet întrebarea pe care și-o pune cumpărătorul. Omul care se urcă într-un Xiaomi nu evaluează o marcă auto necunoscută. Evaluează firma al cărei telefon îl are în buzunar, al cărei aspirator umblă prin casă și a cărei aplicație îi stinge lumina seara. Judecă mașina după paisprezece ani de interfețe pe care deja le știe. E cel mai ieftin capital de încredere din industrie și nu se poate cumpăra cu bani.
Trebuie spusă însă și partea cealaltă, ca să fim corecți. Software-ul de pe ecran nu e același lucru cu software-ul care oprește mașina. Frânarea, direcția și asistarea la condus se fac după norme de siguranță funcțională unde nu contează cât de frumos arată meniul, iar acolo Xiaomi a angajat masiv oameni din industria clasică, exact invers decât a făcut Volkswagen. Și transferul de reputație merge în ambele sensuri: dacă un aparat Xiaomi ți s-a părut ieftin, impresia aceea urcă și ea în mașină.
Dar pe stratul pe care clientul îl atinge zilnic, tema era făcută de acasă de mult.
Trei reacții la aceeași presiune
Ce mi se pare cel mai instructiv e că cele trei industrii mari au reacționat complet diferit, iar niciuna nu a rezolvat problema de fond.
Europa reglementează și negociază. Taxe între 7,8% și 35,3% pe mașinile electrice chinezești, dar hibrizii plug-in intră mai departe cu taxa standard de 10%, motiv pentru care valul care vine acum dinspre China e de hibrizi. Iar în decembrie 2025, Comisia a propus să înmoaie ținta pentru 2035, de la interdicție totală la o reducere de 90%, cu credite suplimentare pentru mașini electrice mici făcute în Europa. Propunerea ajunge la votul Parlamentului abia în noiembrie 2026. Altfel spus, Bruxelles-ul a recunoscut oficial ceva simplu: nicio lege nu poate face o mașină să fie ieftină. Ieftin înseamnă fabrici de baterii, furnizori și volum mare, iar astea se construiesc în zece ani, nu se votează într-o ședință.
America blochează. Tarif de 100% pe electricele chinezești, 25% pe importurile auto, redus la 15% pentru Europa, Japonia și Coreea prin acorduri, și o regulă de securitate care interzice mașinile conectate controlate de companii chinezești. Efectul secundar e savuros: regula îi interzice lui Polestar, o marcă suedeză, să mai vândă modele noi din 2027, în timp ce Volvo, din același grup chinezesc, a primit derogare. Apoi a expirat creditul federal de 7.500 de dolari, iar vânzările de electrice au scăzut cu 46% într-un singur trimestru, cota lor coborând de la 10,5% la 5,8%, și o duzină de modele au fost oprite.
Japonia a rămas pe pariul ei. Hibrid și hidrogen, în loc de electric pur. Cota japonezilor în China a scăzut sub jumătate în cinci ani. Honda a pierdut aproape un milion de mașini pe an. Nissan vinde cu peste 40% mai puțin decât în 2018, a renunțat la fuziunea cu Honda, taie circa 20.000 de posturi și închide șapte uzine, cu capacitatea scăzută de la cinci la patru milioane.
Cine plătește, de fapt
Aici e întrebarea de la care a pornit tot eseul: cu ce e vinovat cumpărătorul că o companie a greșit?
Cu nimic. Iar prețul pe care îl plătește nu e, direct, factura greșelii.
Cumpărătorul european plătește o structură: bateria, salariile, energia, TVA-ul de 19%, rețeaua de dealeri, omologările și complexitatea unei game prea largi. Greșeala se plătește altfel, mai perfid. Banii duși pe stive de software rescrise din trei în trei ani sunt exact banii care nu s-au dus în mașina ieftină pe care Europa nu a avut-o la timp.
Iar factura finală se achită acum, în alt loc. Pe 3 septembrie 2026, consiliul de supraveghere al Volkswagen a aprobat un plan care adaugă circa 50.000 de posturi tăiate peste cele deja anunțate, lasă patru uzine germane fără modele alocate după 2031 și înjumătățește gama grupului până în 2035.
Nimeni nu plătește greșeala direct. O plătim cu toții, în modele care nu se mai fac și în uzine care nu mai primesc mașini.
De partea cealaltă, prețul chinezesc are și el un plătitor ascuns. Războiul prețurilor din China a mers atât de departe încât, din februarie 2026, Beijingul interzice vânzarea sub costul de producție pentru a elimina concurența, iar exportul spre Europa e supapa care ține în viață prețurile de acasă. Nu e sustenabil la nesfârșit, și nu va fi.
Capcana ratei lunare
Mai e o parte a poveștii pe care am observat-o la masă, nu în rapoarte: aproape nimeni nu mai întreabă cât costă mașina. Toată lumea întreabă cât e rata.
Pare o nuanță de limbaj. Nu e. Din clipa în care prețul se traduce într-o cifră pe lună, orice scumpire poate fi ascunsă dacă întinzi perioada. Mașina nu s-a ieftinit, s-a lungit creditul. Iar mașina se devalorizează mai repede decât scade datoria, așa că ani la rând datorezi mai mult decât face ea.
În Statele Unite, unde cifrele sunt publice și la zi, se vede exact cum arată asta la scară.
DATORIA AUTO ÎN STATELE UNITE, ÎN 2026
Mecanismul e simplu și urât. Omul ia o mașină de optzeci de mii în rate. După câteva luni nu mai poate plăti. Finanțatorul ia mașina înapoi și o vinde, dar prețul de pe piața rulatelor e sub cât a rămas de achitat. Diferența rămâne datorie la om, iar pierderea rămâne la finanțator. Când se întâmplă la scară, finanțatorii strâng robinetul, creditul se scumpește, vânzările scad, iar prețurile rulatelor scad și ele, ceea ce face gaura și mai mare. Asta e reacția în lanț.
Europa are aceeași problemă, dar pe alt palier. Aici riscul nu stă la client, ci la firmele de leasing, care au garantat dinainte o valoare reziduală și acum văd mașinile electrice pierzând jumătate din valoare în trei ani. Sixt a raportat cu 40 de milioane de euro mai puțin într-un an, din cauza valorilor reziduale. Hertz a trecut pe pierdere vreo 150 de milioane de dolari pe electricele vândute în grabă. La începutul lui 2026, două treimi dintre firmele de închiriere și leasing se așteptau ca prețurile electricelor rulate să scadă în continuare.
Cât de aproape e asta de o criză adevărată? Onest: nu e 2008. Creditul auto e mult mai mic decât cel imobiliar, mașina se poate lua înapoi în câteva zile, iar cea mai mare parte a portofoliului stă la oameni care plătesc. Dar e destul de mare cât să doară: restanțele la creditele proaste sunt la cel mai înalt nivel din ultimii treizeci și doi de ani, și exact aceia sunt oamenii care nu au altă variantă ca să ajungă la muncă.
Când nu te mai uiți la preț, ci la rată, nu cumperi o mașină. Îți vinzi câțiva ani din viitor.
Ce urmează
Reperele de mai jos sunt deja în calendar: reguli adoptate, termene de taxe, uzine cu dată de pornire. Unde e doar o propunere, e menționat.
-
2026 Bateria intră sub lege.
- În China, din 1 iulie, niciun model nou nu mai e omologat dacă bateria ia foc sau explodează la test. Referință ↗
- În Europa, din 29 noiembrie, Euro 7 cere oricărei electrice nou omologate să păstreze cel puțin 80% din capacitate după cinci ani sau 100.000 de kilometri. Referință ↗
Întrebarea „cât ține” primește, în sfârșit, un minim legal.
-
2026-2027 Mașina chinezească începe să fie făcută în Europa, cu întârziere.
- BYD pornește producția de serie la Szeged, în Ungaria, spre finalul lui 2026, cu un an mai târziu decât plănuise. Referință ↗
- Leapmotor începe în a doua jumătate a lui 2026, în fabrica Stellantis de lângă Zaragoza. Referință ↗
- Chery pornește în fosta uzină Nissan din Barcelona, după mai multe amânări. Referință ↗
- În 2027, Xiaomi intră în Germania cu opt grupuri de dealeri. Referință ↗
- În vara lui 2027, uzina Volkswagen de la Osnabrück se oprește din făcut mașini și urmează să producă sisteme de apărare aeriană. Referință ↗
-
2027 America închide ușa și încearcă să ieftinească mașina singură.
- Din anul-model 2027, software-ul legat de China sau Rusia e interzis în mașinile conectate vândute în SUA, iar din 2030 și piesele. Referință ↗
- Ford a trecut pe pierderi 19,5 miliarde de dolari cu electricele, în decembrie 2025. Referință ↗
- În 2027, Ford scoate un pickup electric de la circa 30.000 de dolari, pe baterii litiu-fier-fosfat. Referință ↗
Adică exact chimia pe care China a dus-o la scară.
-
2028 Benzina primește preț pe carbon.
- Pe 1 ianuarie pornește în Europa piața de carbon pentru combustibili, cu un an întârziere: furnizorii de benzină și motorină plătesc pentru emisii, iar costul ajunge la pompă. Referință ↗
- În China, reducerea la jumătate a taxei pe electrice se încheie cu 2027, iar pentru 2028 nu s-a anunțat încă nimic. Referință ↗
- Honda pune în trei ani 4,4 trilioane de yeni în benzină și hibrizi și doar 0,8 trilioane în electrice. Referință ↗
Dacă cererea din China slăbește, surplusul are un singur drum: exportul. Iar Japonia rămâne pe pariul ei.
-
2029 Zidul vamal are dată de expirare.
- Taxele antisubvenție ale Uniunii pe electricele chinezești expiră în octombrie 2029, dacă nu sunt prelungite. Referință ↗
- Din februarie 2026, Bruxelles-ul acceptă prețuri minime în loc de taxă, primul pentru un Cupra făcut în China. Referință ↗
- Comisia a propus ca subvențiile, achizițiile publice și creditele de CO2 să meargă doar la mașinile cu cel puțin 70% din valoarea pieselor, fără baterie, produsă în Uniune. Referință ↗
Lupta se mută de la vamă la eticheta de origine.
-
2030 Consolidarea devine politică de stat.
- Planul chinezesc pe cinci ani, publicat pe 9 septembrie 2026 de nouă instituții, cere ca 70% din mașinile noi vândute acasă să fie electrice sau hibride reîncărcabile și împinge fuziuni și închiderea capacităților ineficiente. Referință ↗
- Industria auto chinezească a lucrat în 2025 cu o marjă de doar 4,1%. Referință ↗
Prea multe mărci pentru bani atât de puțini, exact ca în Europa anilor optzeci.
De la masa noastră
Noi ne uităm la toate astea dintr-un loc ciudat de privilegiat. În Moldova nu avem industrie de apărat, nu avem subvenții de dat și nu avem tarife de pus. Cumpărăm din toate lumile deodată, cu banii noștri, fără nicio ideologie industrială în spate.
Subiectul a ajuns întâi la masă, în depeșa №02, unde l-am tranșat în câteva minute: cinci din opt voturi au mers la „China câștigă pe preț și pe aspect”. Eseul ăsta e ce a rămas după ce m-am apucat să verific cifrele.
Și dintr-un loc foarte mic. Merită văzut o dată, la scară, fiindcă de aici vine toată povestea: avantajul chinezesc începe cu piața de acasă.
Lipsa de greutate are însă un avantaj neașteptat: la noi nu există tarife, deci se vede curat ce aleg oamenii când nimeni nu-i împinge de la spate. Ce aleg s-a schimbat brutal în trei ani.
În 2025 s-au vândut 13.035 de mașini noi în Moldova, cu 26,7% mai multe decât în 2024, un record. Mai mult de un sfert au fost chinezești. BYD a urcat pe locul trei cu 1.081 de mașini, de peste cinci ori mai multe într-un singur an, și a trecut peste Dacia, căzută la 933. Acum trei ani, nicio marcă chinezească nu intra în primele cincisprezece.
Fără tarife, fără subvenții și fără industrie de protejat, piața noastră arată ce se întâmplă când oamenii aleg strict după cât primesc pe bani. E, într-un fel, experimentul de laborator al întregului eseu.
În garajul de la masă stau, una lângă alta, dovezile acestui eseu: un BMW din 2011 care a avut nevoie de retrofit ca să învețe ce știa un telefon, și un Polestar, marcă suedeză, produsă în China, cu sistem de operare american, care se actualizează singur noaptea.
Întrebarea nu mai e cine face mașini mai bune. E cine mai poate să le facă accesibile.
Noroc. ★
Surse · Date verificabile. Prețurile și specificațiile: gama Xiaomi SkyNomad, fișa oficială ID. Polo, noua planșă de bord, prețul de bază. Piața și exporturile Chinei: CAAM, depășirea Japoniei, cota mărcilor locale. Volkswagen: profitul din asocieri, pierderile diviziei de software, planul din septembrie 2026, societatea mixtă cu Rivian. Baterii și materiale: BloombergNEF, rafinarea mineralelor critice, de ce sunt ieftine mașinile chinezești, roboții industriali. Politici și reacții: ținta UE pentru 2035, taxele pregătite pentru hibrizi, modelele electrice oprite în SUA, japonezii în China, GM scoate CarPlay, vânzările americane de electrice după credit, Polestar și regula americană, tarifele auto americane, stadiul propunerii pentru 2035, regula chineză contra vânzării sub cost. Xiaomi ca firmă de software: înființarea, în 2010, primul telefon, un an după sistemul de operare, HyperOS, strategia „om, mașină, casă”, angajările CARIAD. Cronologia și ritmul Xiaomi: anunțul din martie 2021, lansarea SU7, la trei ani de la anunț, primele livrări SU7, livrările din 2024, comenzile pentru YU7, lansarea SkyNomad, ciclul de dezvoltare. Xiaomi: rezultatele pe trimestrul doi, gama și prețurile YU7, garanția și fișa tehnică SkyNomad. Exporturile, pe definiții comparabile: JAMA, tabelul mondial de exporturi, VDA pentru Germania, seria BEA pentru Statele Unite. Dieselgate: înțelegerea cu Departamentul de Justiție american, costul total. Datoria auto și valorile reziduale: Edmunds, mașinile date la schimb cu datorie peste valoare, Rezerva Federală despre restanțe, presiunea pe valorile reziduale în Europa. Moldova: cota mărcilor chinezești, clasamentul mărcilor în 2025, populațiile, la ONU. Calendarul: Euro 7, norma chineză pentru baterii, BYD la Szeged, Leapmotor la Zaragoza, Chery la Barcelona, uzina de la Osnabrück, regula americană pentru mașinile conectate, pierderile Ford, pickupul Ford de 30.000 de dolari, amânarea ETS2, taxa chinezească pe electrice, planul Honda, taxele UE pe electricele chinezești, primul preț minim acceptat, regula „Made in EU”, planul chinezesc pe cinci ani, marja industriei chineze. Clipurile: SkyNomad N90 Max, la CARVIEW, ID. Polo GTI, la Autogefühl.